开云kaiyun蓝箭航天、零壹空间等民营企业纷纷入局-kai云体育app官网版下载官网
发布日期:2026-10-18 10:15 点击次数:72
朱雀升起开云kaiyun,逐梦银河。
12月3日,蓝箭航天朱雀三号遥一运送火箭奏效首飞入轨,但未能遂愿完成火箭一级回收考证任务。
当作中国贸易航天初度进行的可重迭使用火箭轨说念级辐射考证,此次任务虽“休戚各半”,但积存起训戒和贵重数据,仍然是值得紧记的进攻一步。
刻下,贸易航天已成为大国竞逐的新焦点。中国贸易航天自2015年起步,如今正迎来“时代打破”和“领域爆发”双重拐点。
不久前,国度航天局发布《国度航天局鼓励贸易航天高质料安全发展步履盘算(2025—2027年)》,将贸易航天纳入国度航天发展总体布局。近期,国度航天局还设立贸易航天司,鲜艳着我国贸易航天产业迎来专职监管机构,昔日将捏续推动我国贸易航天高质料发展,产业链有望全面受益。
产业膨大期加速到来,各地也在加紧布局。作假足统计,宇宙至少20个省份已出台支捏政策,角力贸易航天。从低成本、高可靠、快响应、可复用的贸易运送火箭树立,到卫星制造、火箭辐射、卫星诓骗等领域,谁又能领先解围?
集体“攻坚”
航天工业强弱,是磋商一个国度经济、科技水情切国防实力的进攻鲜艳。而当作以商场为主导、以盈利为主见的贸易航天,是航天工业的腾达力量,掩饰火箭辐射、卫星诓骗和太空旅游等领域。
在上海交大教师、国度计谋讨论院副院长黄朝峰等看来,贸易航天既是激活经济增长的“新引擎”,更是重塑各人竞争阵势的关节变量。
从各人看,轨说念和频谱是太空经济的中枢机谋资源,海外电信定约(ITU)“先登先占”原则,激励各人范围强烈竞速与争夺。当今,我国盘算部署了“千帆星座”“国网星座”等万星星座盘算,但戒指2025年11月,这两个星座累计辐射仅230颗。
“星多箭少、运力不及”,是凸起瓶颈。凭据华泰证券研报,从星座的卫星盘算数目和辐射情况看,辐射运力不及是卫星组网流程空隙的中枢身分之一。跟着我国可回收火箭缓缓锻真金不怕火,可回收火箭有望缩小辐射周期,擢升辐射密度,进而加速卫星互联网组网流程。
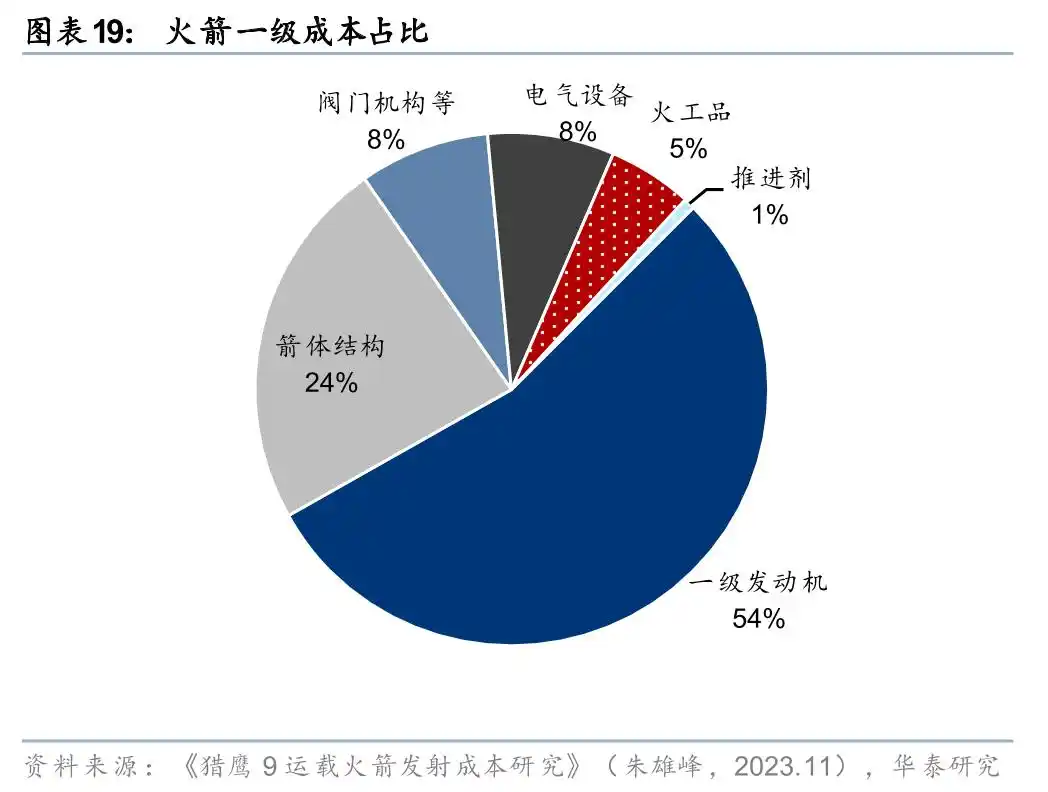
另一方面,数据流露,一型运送火箭发动机和箭体结构占总硬件成本比例最大,一级鼓励器占比约77.8%,回收也将产生相配可不雅的经济效益,以餍足低轨星座“高密度、低成本”的辐射需求。
脚下,国内贸易火箭企业正集体“攻坚”大运力液体可回收火箭,力求加速终了瓶颈打破。其中,蓝箭航天是最接近可回收火箭指方向企业之一。
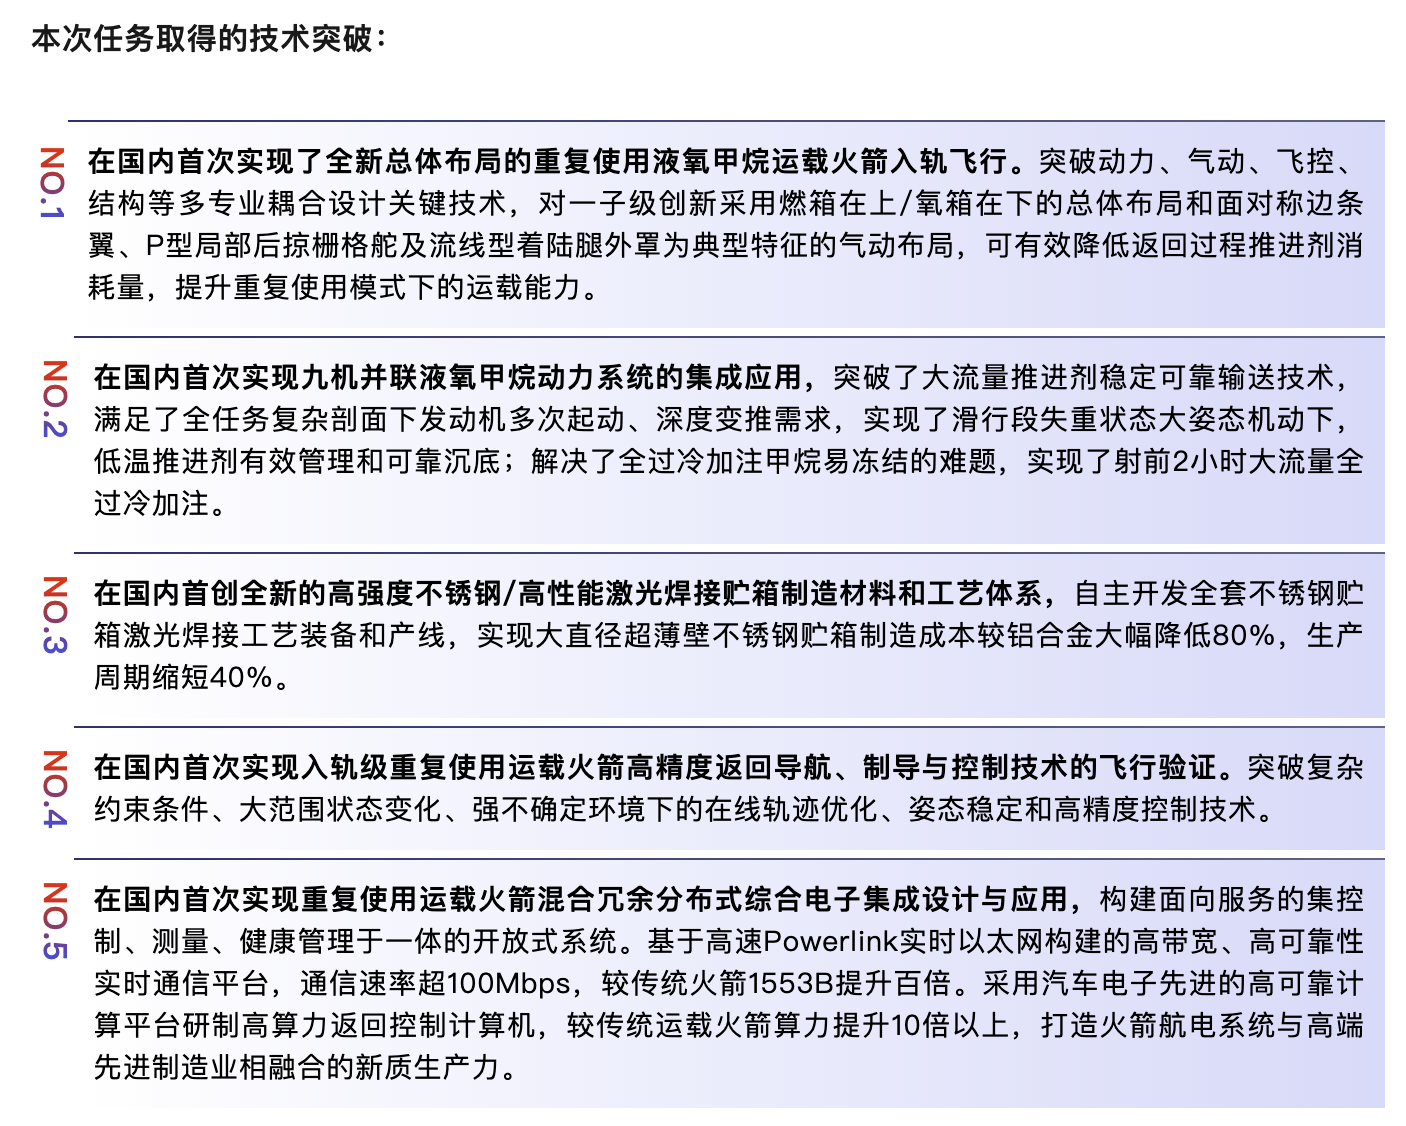
12月3日,朱雀三号首飞后,蓝箭航天发文示意,凭据航行测量数据,火箭一子级在着陆段燃烧后出现极度,未终了在回罢了坪的软着陆,残毁着陆于回罢了坪角落,回收考查失败,具体原因正在进一步排查中。不外本次任务五项时代赢得“国内初度”打破——
图片着手:蓝箭航天
这也代表着中国可回收火箭研制迈出的进攻一步。
据廉明证券统计,除蓝箭航天际,当今银河能源的智神星一号、天兵科技的天龙三号、星际荣耀的双弧线三号,东方空间的引力二号、三号,深蓝航天的星云一号、二号,中科宇航的力箭三号王人将可回收视作进攻指标。其中,力箭三号指标是重迭100次,引力三号指标是全箭回收。
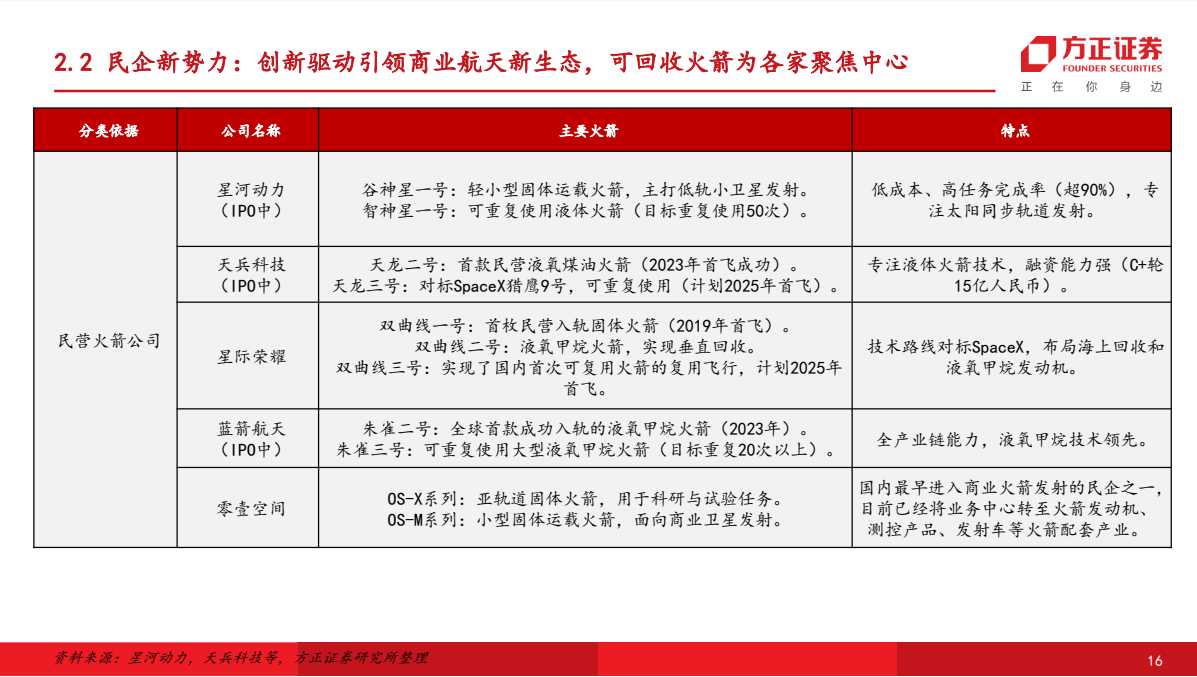
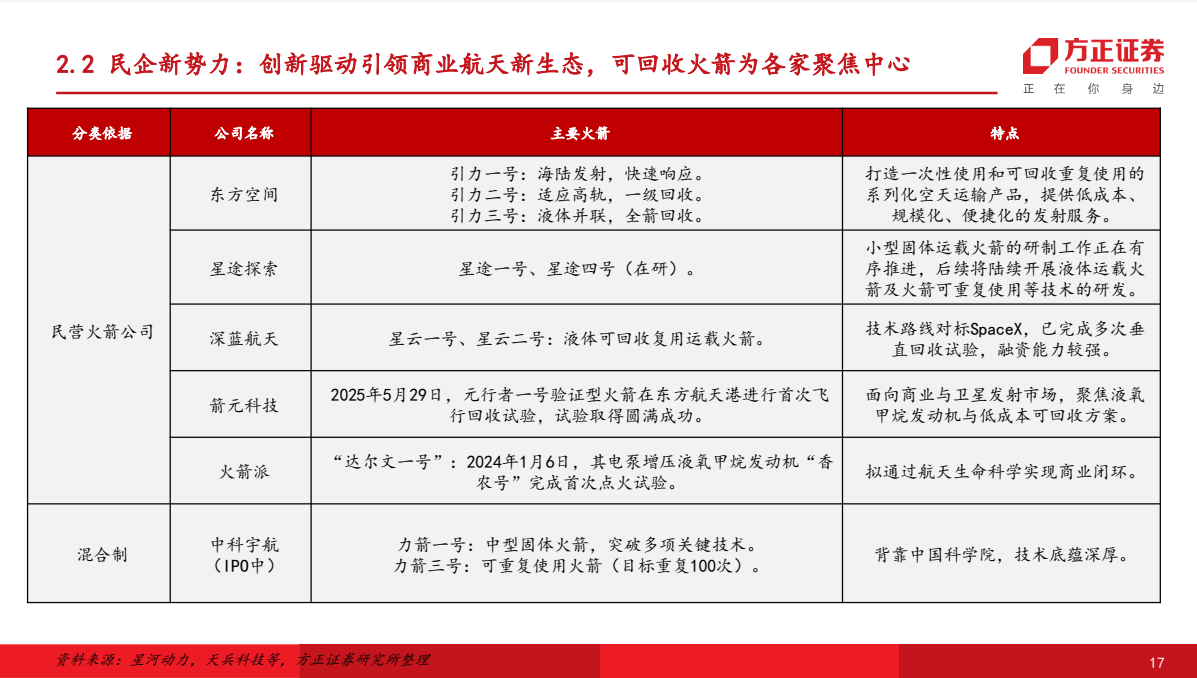
据悉,天龙三号和力箭二号也盘算于本年内首飞,但区别于朱雀三号,这两款箭型的首飞将作假足考证回收。此外,航天科技集团贸易火箭公司的长征十二号甲火箭也对准年内首飞。
中国贸易航天的新打破,才刚刚“燃烧”。
“引擎”崛起
时刻回到2015年,当SpaceX旗下猎鹰九号火箭初度完成回收时,我国贸易航天才刚刚起步。
这一年,国度发展矫正委等部门聚拢发布《国度民用空间基础门径中永久发展盘算(2015—2025年)》,“饱读动社会成本投入航天领域”,被视为“中国贸易航天元年”。
跟着政策破冰,蓝箭航天、零壹空间等民营企业纷纷入局,相沿我国贸易航天投入高速发展阶段。十年前,中国贸易航天企业不及10家,而戒指当今,我国贸易航天企业数目已超600家。

图片着手:蓝箭航天
在西北工业大学军民会通发展计谋讨论中心副主任、教师田庆锋看来,贸易航天推动航天举止从“国度工程”走向“商场运行”升沉,传统航天由政府主导,侧重国度计谋,而贸易航天以商场为导向,追求贸易利润。这二者在时代、东说念主才和产业上互相促进,互为补充。
跟着产业领域快速增长,我国贸易航天已酿成掩饰上游制造、中游辐射与运营、卑鄙诓骗就业的全链条生态。
从上游航天器过火配套制造来看,聚焦液体火箭的蓝箭航天、星际荣耀、深蓝航天等,以及聚焦固体火箭的银河能源、中科宇航、东方空间等,共同构成运送火箭研发制造的民营力量,天兵科技、九囿云箭等则捏续专注运送火箭发动机的想象。
与此同期,天仪讨论院、微纳星空等主要深耕眇小卫星,银河航天、长光卫星等对准星座卫星,而中科院眇小卫星革命中心、航天驭星、遨天科技、紫微科技等则柔和卫星载荷、鼓励系统等卫星中枢部件,酿成抽象的协作单干。
华西证券分析,我国贸易航天商场领域从2015年约0.38万亿元增长至2024年2.3万亿元,年均复合增长率约22%。若按照25%的增速臆想,2030年我国贸易航天商场领域有望贴近10万亿元,展现出弘大增长后劲。
近日发布的国度“十五五”盘算建议提议,树立当代化产业体系,加速树立航天强国,这亦然“航天强国”初度被写入国度五年盘算要点任务。不难预念念,中国贸易航天正投入新一轮高速发延期。
在田庆锋看来,通过潜入产业链协同、拓展各人化布局、挖掘新兴诓骗场景,行业有望在2030年前终了“子民化航天经济”。
不外,他也指出,中国贸易航天还存在成本较高、盈利压力大、时代水平有差距、海外说话权不及等问题,需要优化机制和政策,系统鼓励贸易航天体系树立,打造贸易航天新模式新业态。
场地角力
刻下,发展贸易航天已然上涨为关乎国度竞争新上风的计谋性任务,各地也正以政策招引、成本赋能、工程牵引等花式,重塑产业竞争新上风。
就在朱雀三号升空本日,由武汉市政府、中国航天科工集团等垄断的2025贸易航天论坛在武汉开幕。当作贸易航天策源地之一,湖北缓缓酿成“一主两翼”(武汉国度航天产业基地、孝感航天产业园、宜昌航天能源产业园)阵势,盘算到2028年建成具有宇宙影响力的贸易航天革命发展高地,力求全省贸易航天及关系产业领域打破1000亿元。
湖北恰是挑战宇宙贸易航天实力阵势的代表之一。
当今,我国已酿成京津冀、长三角、珠三角三大贸易航天产业集群,在火箭研发制造、卫星制造等领域酿成先发上风。比如,北京经济时代设备区(亦庄)和大兴区辘集了宇宙70%以上的民营火箭整箭研制企业。
这些区域的实力也能从有关盘算指标中窥见。凭据《上海市促进贸易航天发展打造空间信息产业高地步履盘算(2023—2025年)》,上海到2025年要终了年产50发贸易火箭、600颗贸易卫星,空间信息产业领域打破2000亿元。
北京也在《北京市加速贸易航天革命发展步履决策(2024—2028年)》中提议,潜入“南箭北星”产业空间阵势,壮大贸易航天千亿级产业集群。
广东则在有关盘算中提议,到2026年,全省贸易航天及关系产业领域力求达到3000亿元,产业发展能级显赫擢升。
这些产值指标在统计口径方面存在一定互异,然而达到千亿级领域已是竞争贸易航天“第一梯队”的门槛。
从融资来看,北京、上海等地亦然要点区域。本年头,《中国航天》杂志刊发的《2024年中国贸易航天发展回来与瞻望》清楚,2024年我国贸易航天领域共发生融资52起,悉数清楚融资金额150亿元,其中卫星运营、火箭制造和卫星制造领域融资金额鉴识占43%、30%、16%。
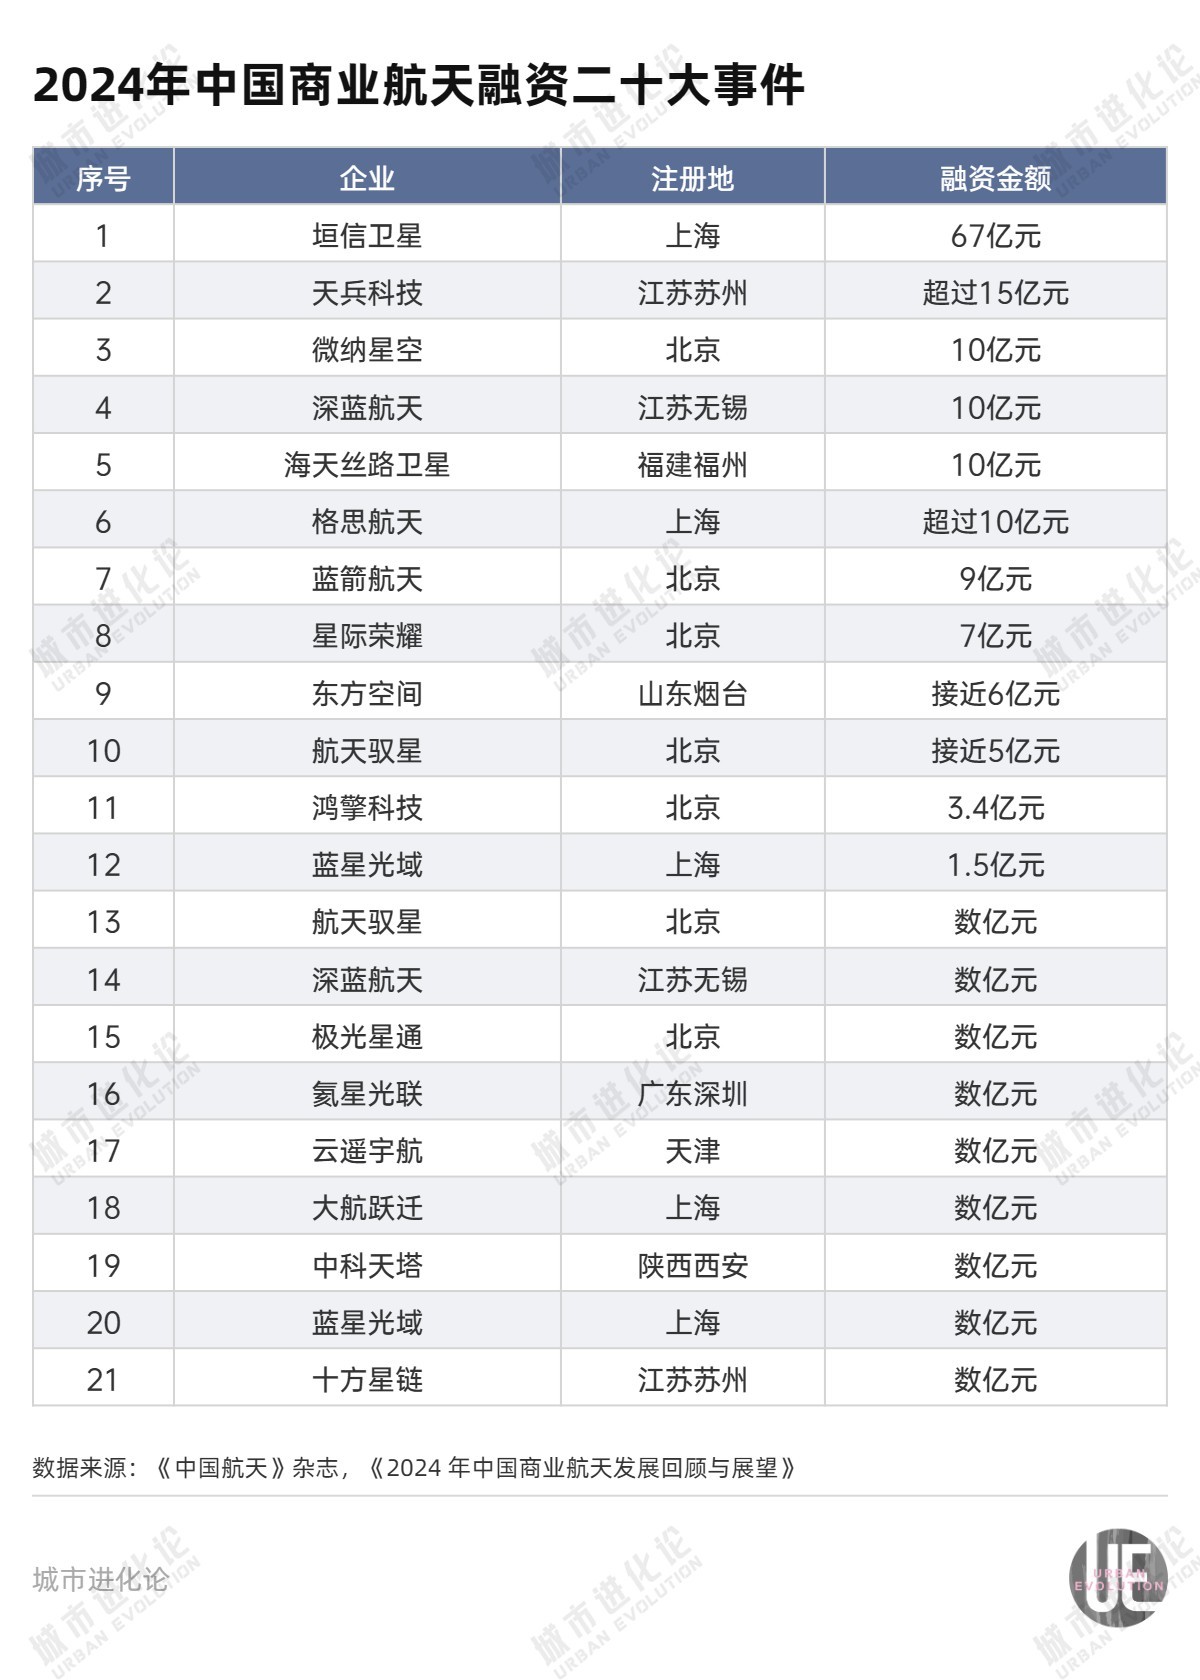
从前20大融资事件来看,北京有7次,上海5次、江苏4次,广东、山东、福建、天津、陕西各1次。一定程度上,这也反馈出这些区域贸易航天企业的发展后劲。
北京、上海、广东死后,湖北、陕西、四川等地也均出台支捏政策,提议要打造千亿级贸易航天产业集群。
据作假足统计,宇宙至少20个省份还是出台贸易航天支捏政策,其中北京、湖北、陕西、广东、海南出台贸易航六合方规则数目最多,鉴识为125件、99件、56件、52件、47件。
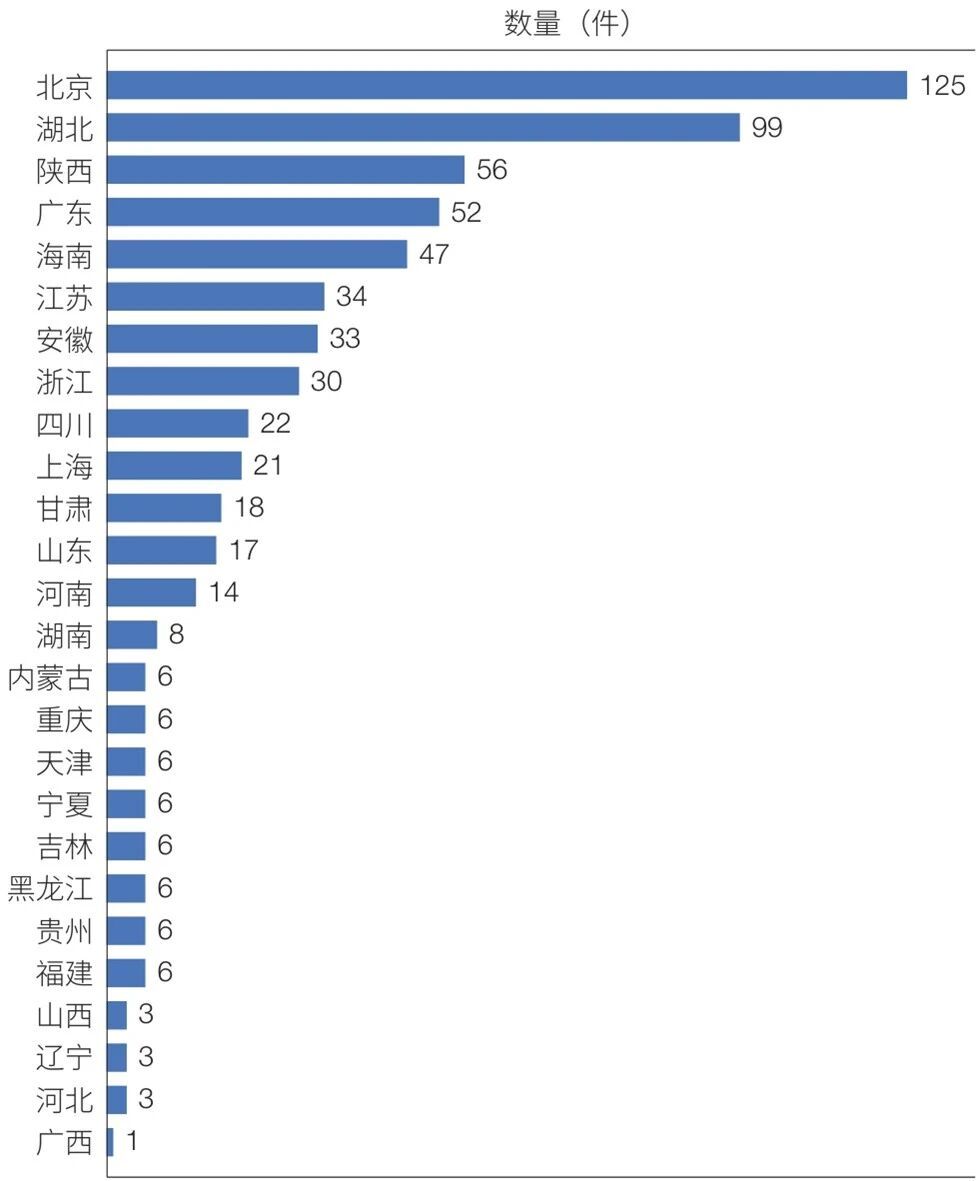
中国贸易航天各省份场地规则情况 图片着手:《中国科学院院刊》2025年第11期,《我国贸易航天发展濒临的局势与挑战》
这种竞逐个定程度上会促进贸易航天加速发展,但也要警惕同质化竞争导致的资源错配。在黄朝峰看来,东部沿海与中西部地区存在产业协同缺失、资源散播景象。要建立国度计谋、产业盘算、区域协同三位一体的鼓励机制,遵守肃除部门壁垒与区域分割,推动区域互异化定位。
比如,将环渤海地区定位为时代策源与总部中心区、长三角地区定位为高端制造与革命诓骗示范区、中西部地区定位为首要装备制造与辐射承载区,招引场地联结区位上风错位发展。
从当今来看开云kaiyun,各地贸易航天产业布局仍处于“等风来”向“乘风起”过渡的关节阶段,谁能领先跳出同质化竞争,在更大范围内协同协作,谁就越有但愿在贸易航天新一轮发展中乘势而起。
Powered by kai云体育app官网版下载官网 @2013-2022 RSS地图 HTML地图